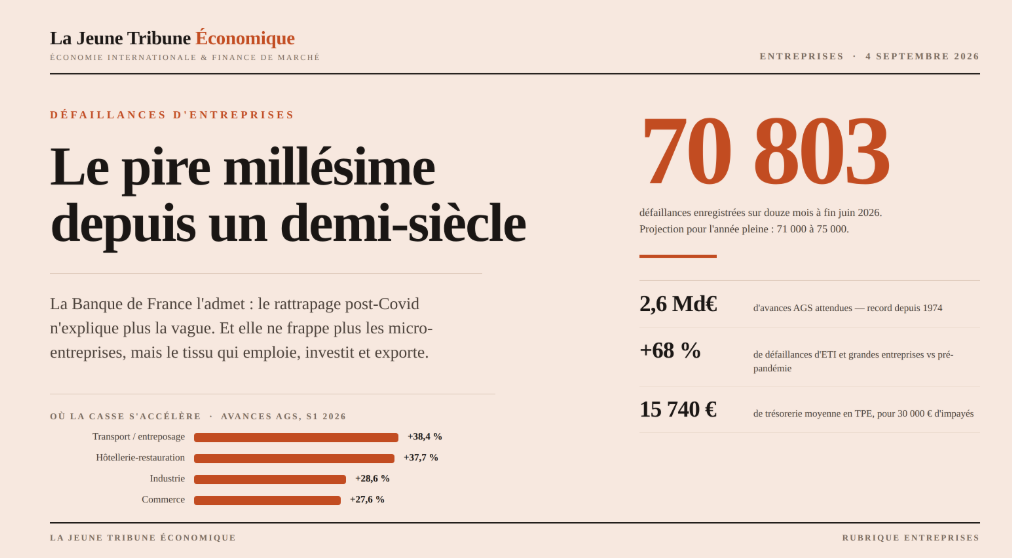
70 803 défaillances sur douze mois à fin juin, une projection de 71 000 à 75 000 sur l’année pleine, et jusqu’à 2,6 milliards d’euros avancés par l’AGS un record depuis sa création en 1974. Le chiffre est spectaculaire. Le diagnostic de la Banque de France l’est davantage : « le rattrapage post-Covid n’explique plus tout ».
Pendant trois ans, il a été commode d’expliquer la remontée des défaillances françaises par une phrase unique : le rattrapage. Les prêts garantis par l’État, le chômage partiel et les reports de charges avaient artificiellement comprimé le nombre de liquidations entre 2020 et 2022 ; il était mécanique que la vague reflue et que le compteur rattrape son retard. Cette explication était exacte. Elle a cessé de l’être. En juin 2026, la Banque de France a enregistré 70 803 défaillances sur douze mois glissants, et l’institution a elle-même reconnu que le rattrapage n’expliquait plus l’essentiel du mouvement. La projection pour l’année pleine se situe désormais entre 71 000 et 75 000 dossiers.
Le signal le plus net ne vient pourtant pas du volume total, mais de sa composition. Tant que la vague frappait des micro-entreprises créées pendant la période de taux zéro, on pouvait y voir un assainissement statistique. Ce n’est plus le cas. Pour les entreprises de taille intermédiaire et les grandes entreprises, le nombre de défaillances dépasse désormais de 68 % la moyenne d’avant la pandémie. Autrement dit : ce qui casse aujourd’hui n’est pas seulement l’auto-entrepreneur de 2021, c’est le tissu productif qui emploie, investit et exporte.
70 803défaillances sur douze mois à fin juin 2026 Banque de France
2,6 Md€d’avances AGS attendues sur l’annéeRecord depuis 1974
157 983salariés pris en charge au 1er semestre, en hausse de 12 %AGS
+68 %de défaillances d’ETI et grandes entreprises vs pré-pandémieBanque de France
La carte sectorielle dit ce que la moyenne dissimule
Les avances de l’AGS, le régime de garantie des salaires, qui paie les salariés lorsque l’entreprise ne le peut plus, constituent un thermomètre bien plus fin que le décompte des jugements. Elles mesurent non pas le nombre de dossiers mais leur poids en emplois et en masse salariale. Sur le premier semestre 2026, elles progressent de 28,6 % dans l’industrie (295 millions d’euros), de 27,6 % dans le commerce (211 millions), de 37,7 % dans l’hôtellerie-restauration et de 38,4 % dans le transport et l’entreposage. Ce dernier secteur concentre à lui seul 3 244 défaillances, soit 70,6 % de plus que sa moyenne 2010-2019.
Où la casse s’accélère
Progression des avances AGS par secteur, 1er semestre 2026 vs 1er semestre 2025 (%)Transport / entreposage+38,4 %Hôtellerie-restauration+37,7 %Industrie+28,6 %Commerce+27,6 %010203040 %Voir les données
| Secteur | Variation des avances AGS |
|---|---|
| Transport et entreposage | +38,4 % |
| Hôtellerie-restauration | +37,7 % |
| Industrie (295 M€) | +28,6 % |
| Commerce (211 M€) | +27,6 % |
Source : AGS, régime de garantie des salaires, premier semestre 2026. Les avances mesurent le poids en emplois des défaillances, et non leur nombre.
Quatre secteurs, quatre logiques différentes, un même résultat. Le transport encaisse le prix du gazole et la compression des marges d’un métier dont la valeur ajoutée par salarié est structurellement faible. L’industrie encaisse le prix de l’énergie et une concurrence extra-européenne qui, elle, ne paie pas le même mégawattheure. L’hôtellerie-restauration encaisse un arbitrage de consommation : quand le pouvoir d’achat par unité de consommation recule de 0,6 % en un trimestre, le repas au restaurant est la première ligne coupée. Le commerce encaisse les trois à la fois.
La trésorerie, pas la rentabilité
C’est ici que le débat français s’égare le plus souvent. À l’échelle macroéconomique, le taux de marge des sociétés non financières s’établit à 31,5 % de la valeur ajoutée au deuxième trimestre 2026, stable par rapport au trimestre précédent. On en conclut, un peu vite, que les entreprises vont bien. C’est confondre une moyenne avec une distribution. Une moyenne stable peut parfaitement recouvrir un secteur exportateur dont les marges tiennent les exportations ont progressé de 2,9 % au deuxième trimestre, portées par l’aéronautique et une longue traîne de TPE dont la marge est intacte mais dont la trésorerie ne l’est pas.
Une entreprise ne meurt pas d’un compte de résultat négatif. Elle meurt d’un compte en banque vide un mardi matin.
Les ordres de grandeur sont sans appel. La trésorerie moyenne d’une TPE française s’établit autour de 15 740 euros, pour un encours d’impayés moyen de 30 000 euros et des délais de paiement de 65 jours. Le rapport est de un à deux : l’entreprise médiane fait crédit à ses clients pour un montant qui excède le double de ce qu’elle a en caisse. La moitié des dirigeants de TPE déclarent leur entreprise fragile ou en difficulté. Dans cette configuration, il ne faut pas une récession pour tuer : il suffit d’un client qui paie à 90 jours au lieu de 60, ou d’une échéance de charges qui tombe une semaine trop tôt.
Le décor macroéconomique n’aide pas. Le PIB français est stable au deuxième trimestre (0,0 % après −0,2 %), l’acquis de croissance pour 2026 se limite à +0,3 %, et surtout la formation brute de capital fixe recule de 0,3 %. Une économie qui n’investit plus est une économie qui a cessé de parier sur ses propres perspectives.
Le 1er septembre, ou le coût caché du calendrier
À cette conjoncture s’ajoute une variable que les modèles macroéconomiques capturent mal, parce qu’elle n’apparaît dans aucune ligne comptable : le coût de conformité. La rentrée 2026 en offre une illustration presque caricaturale. Au 1er septembre, toutes les entreprises doivent être en capacité de recevoir une facture électronique, les grandes entreprises et les ETI devant en outre être en capacité d’en émettre ; les PME et TPE suivront en septembre 2027. Le même jour entre en vigueur le plafonnement des arrêts de travail à 31 jours en primo-prescription et 62 jours en renouvellement, la réduction de la durée d’indemnisation chômage après rupture conventionnelle à 15 mois pour les moins de 55 ans, une redevance PFAS de 100 euros par tranche de 100 grammes rejetées, un durcissement des critères de MaPrimeRénov’ excluant les chaudières à gaz, et une hausse de 5,6 % du prix repère du gaz, porté à 172,05 euros TTC le mégawattheure.
Ce qui change au 1er septembre 2026
- Facturation électronique — réception obligatoire pour toutes les entreprises ; émission obligatoire pour les GE et ETI. PME et TPE : septembre 2027.
- Arrêts de travail — plafond de 31 jours en primo-prescription, 62 jours en renouvellement, sauf justification documentée.
- Assurance chômage — après rupture conventionnelle : 15 mois d’indemnisation maximale (moins de 55 ans), 20,5 mois au-delà.
- Redevance PFAS — 100 € par tranche de 100 g rejetées dans l’eau.
- Énergie — prix repère du gaz : +5,6 %, à 172,05 € TTC/MWh
Prise isolément, chacune de ces mesures est défendable, et certaines sont même souhaitables. La facturation électronique réduira la fraude à la TVA et, à terme, les délais de paiement eux-mêmes, c’est-à-dire précisément la variable qui tue les TPE. Le plafonnement des arrêts de travail répond à une dérive réelle des dépenses d’indemnités journalières. La redevance PFAS internalise un coût environnemental qui, sinon, est supporté par des tiers : c’est un principe pollueur-payeur orthodoxe, pas une taxe punitive.
Le problème n’est pas la qualité individuelle des mesures. Il est leur simultanéité et leur régressivité. Le coût de conformité est un coût largement fixe : adapter un système de facturation, réécrire une procédure RH ou faire auditer ses rejets industriels coûte à peu près la même chose à une entreprise de 15 salariés qu’à une entreprise de 1 500. Rapporté au chiffre d’affaires, ce coût est donc dix ou cent fois plus lourd pour la première. Une réglementation neutre dans son intention est ainsi profondément asymétrique dans ses effets : elle taxe la petite taille et subventionne, en creux, la capacité à entretenir une direction juridique.
La conformité est un coût fixe. Un coût fixe est un impôt sur la petite taille.
Destruction créatrice ou étranglement ?
Une précision s’impose, car elle sépare la position libérale de la position corporatiste. Un niveau élevé de défaillances n’est pas en soi un mal. Une économie sans faillites est une économie sans sélection, où les ressources restent immobilisées dans des usages qui ne créent pas de valeur la définition même de la stagnation japonaise des années 1990. Schumpeter avait raison : la sortie d’entreprises non viables libère du capital, des locaux et surtout des compétences pour des usages plus productifs. Défendre systématiquement toutes les entreprises existantes, c’est défendre l’existant contre l’entrant, donc contre l’innovation.
La question pertinente n’est donc pas « combien de défaillances ? » mais « quel critère de sélection ? ». Une sélection saine élimine les entreprises dont les clients ne veulent plus. Une sélection pathologique élimine les entreprises qui n’ont pas les moyens administratifs de rester en règle. Dans le premier cas, le tri est opéré par des millions de décisions décentralisées d’acheteurs c’est l’argument de Hayek sur la connaissance dispersée : aucun bureau ne détient l’information que le marché agrège. Dans le second, le tri est opéré par un calendrier réglementaire décidé à Bercy, qui ne peut, par construction, connaître l’état de trésorerie de plusieurs millions d’entreprises un mardi de septembre.
Les chiffres de 2026 mêlent les deux mécanismes, et il serait malhonnête de prétendre les démêler à la décimale près. Mais le déplacement de la vague vers l’industrie, le transport et les ETI c’est-à-dire vers des entreprises dotées d’un carnet de commandes et d’un savoir-faire suggère que la part du second mécanisme augmente. Ce n’est pas le marché qui déclare ces entreprises inutiles. C’est un empilement de coûts exogènes qui les déclare insolvables.
L’autre thèse : ce que répondent les défenseurs de la trajectoire actuelle
1. La normalisation est incomplète, pas terminée. Entre 2020 et 2022, la France a enregistré environ 100 000 défaillances de moins que sa tendance. Une partie du surplus actuel demeure ce report, même si la Banque de France ne lui attribue plus la totalité du mouvement.
2. Le choc énergétique n’est pas imputable au régulateur. Le Brent autour de 95 dollars et la hausse du gaz proviennent de la crise irano-américaine, pas de la fiscalité française. Sans ce choc, l’essentiel de la surperformance de 2026 disparaîtrait probablement.
3. La facturation électronique est un investissement, pas une charge. L’Italie, qui l’a généralisée dès 2019, a récupéré plusieurs milliards de TVA et vu ses délais de paiement se réduire. Le coût de transition est réel mais transitoire ; le gain est permanent.
4. Le budget 2026 a effectivement stabilisé la fiscalité des entreprises. Aucune hausse majeure du taux d’impôt sur les sociétés n’a été votée : reprocher au législateur des coûts qui viennent du prix du gaz relève du procès d’intention.
Les repères à suivre
Trois échéances structureront la fin d’année. Le 18 septembre, Scope Ratings publie sa revue de la dette souveraine française ; le 23 octobre, Moody’s, qui maintient un Aa3 assorti d’une perspective négative ; le 27 novembre, Standard & Poor’s. Fitch a déjà confirmé le A+ à perspective stable le 28 août, mais en relevant ses projections de déficit à 5,2 % du PIB en 2026 et 5,5 % en 2027, soit environ 0,6 point quelque 18 milliards d’euros au-dessus de la cible gouvernementale. Ces révisions comptent pour les entreprises : elles se transmettent au coût du crédit par le canal de l’OAT, remontée au-dessus de 4 % avec un écart de 82 points de base face au Bund allemand.
Le second repère est l’AGS elle-même, dont les avances mensuelles constituent l’indicateur avancé le moins bruité du marché du travail français. Le troisième est le taux d’investissement des entreprises dans les comptes trimestriels de l’INSEE. Tant que la FBCF recule, la reprise annoncée reste un mot.
Il reste une évidence peu confortable. On peut débattre indéfiniment de la part respective du choc énergétique, du rattrapage post-Covid et de la charge réglementaire. On ne peut pas débattre du fait qu’une entreprise disposant de 15 740 euros de trésorerie et de 30 000 euros d’impayés ne dispose d’aucune marge d’absorption, quelle que soit l’origine du choc suivant. C’est cette fragilité-là, et non le niveau du taux d’impôt sur les sociétés, qui devrait constituer le sujet de la rentrée.
Sources:
- Banque de France / AGS, défaillances d’entreprises 2026, cité par Business Times.
- TPE Actu, « Septembre 2026 : ce qui change pour les entreprises, les salariés et les particuliers », 27 août 2026.
- INSEE, « Au deuxième trimestre 2026, le PIB est stable et le pouvoir d’achat des ménages recule nettement », Informations rapides n° 212.
- France Épargne, revue Fitch du 28 août 2026 et niveau de l’OAT à 10 ans.
- economie.gouv.fr, « Ce qui change en septembre 2026 ».
chiffre
2,6 Md€
Les avances attendues de l’AGS en 2026. Un niveau jamais atteint depuis la création du régime en 1974.
À retenir
- Le rattrapage n’explique plus toutLa Banque de France l’admet explicitement.
- La vague monte en gamme+68 % de défaillances d’ETI et grandes entreprises vs pré-pandémie.
- Trésorerie contre marge15 740 € en caisse pour 30 000 € d’impayés en TPE.
- Le coût de conformité est régressifIl pèse proportionnellement le plus sur les plus petits.
Calendrier
- 18 septembreRevue Scope Ratings.
- 23 octobreRevue Moody’s (Aa3, perspective négative).
- 27 novembreRevue Standard & Poor’s.