Le 18 septembre, la Banque du Japon a porté son taux directeur à 1,25 %, au plus haut depuis avril 1995 et le yen a baissé. La presse y voit un paradoxe de change. Le vrai événement est ailleurs : avec un emprunt d’État japonais à 3,06 % et un coût de couverture de 2,63 points, l’obligation américaine rapporte désormais moins, en yens, que l’obligation japonaise. Trente ans d’épargne japonaise exportée viennent de changer de sens.
LE FAIT
Une banque centrale qui resserre, une monnaie qui recule
La décision était attendue et elle est historique. Le 18 septembre 2026, au terme d’une réunion de deux jours, la
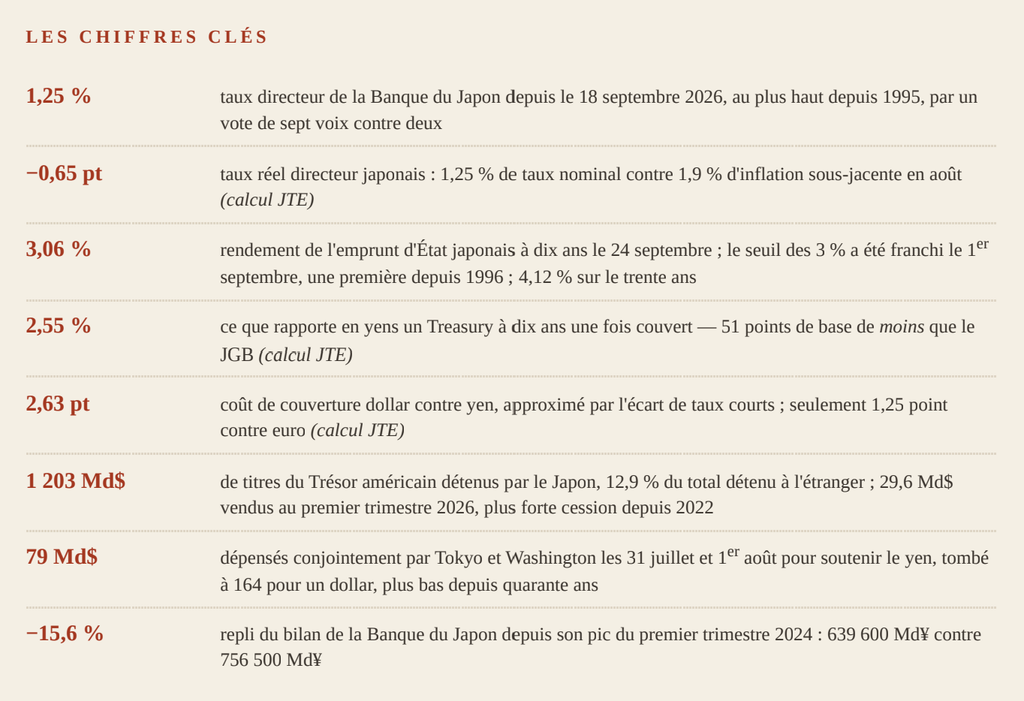
Banque du Japon a relevé son taux directeur de 25 points de base, de 1,00 % à 1,25 %. C’est le niveau le plus élevé depuis avril 1995 soit trente et un ans. Le vote a été acquis par sept voix contre deux, Toichiro Asada et Ayano Sato s’y opposant. Et le yen, ce jour-là, a reculé : il est descendu jusqu’à 158,05 en séance, avant de clôturer autour de 157. Le 29 septembre, il cotait 157,43.
Une banque centrale resserre, sa monnaie baisse : la presse financière a immédiatement rangé l’épisode sous la rubrique du paradoxe, avec l’explication habituelle du portage. Emprunter en yens à 1,25 % pour prêter en dollars à 5 % reste rentable, donc le yen continue de se vendre. C’est exact, et c’est insuffisant, parce que cela n’explique pas pourquoi une hausse de taux n’a pas même provoqué de rebond.
La réponse tient en une soustraction. L’inflation sous-jacente japonaise qui, hors produits frais et hors énergie
s’établissait à +1,9 % en août. Un taux directeur de 1,25 % contre une inflation de 1,9 %, cela fait un taux réel de −0,65 point. Après trente et un ans, après le taux nominal le plus élevé depuis Jacques Chirac à Matignon, la Banque du Japon rémunère toujours l’épargne à court terme moins que l’inflation ne la détruit. Une monnaie ne réagit pas au niveau nominal: elle réagit au taux réel et à la trajectoire attendue. Le vote à sept contre deux a dit la trajectoire ; le calcul a dit le reste.
Le taux directeur le plus élevé depuis 1995 est encore un taux réel négatif. Il n’y a pas de paradoxe du yen : il y a une soustraction que personne n’a faite.
Le reste de l’économie japonaise, lui, ne ressemble plus du tout aux années de déflation. La croissance du deuxième trimestre est ressortie à +1,4 % en rythme annualisé. Les exportations d’août ont progressé de 19,3 % sur un an, douzième mois consécutif de hausse, portées par les semi-conducteurs (+52,3 %) et l’automobile (+16,5 %), mais les importations ont bondi de 28,0 %, creusant un déficit commercial de 1 106 milliards de yens sur le seul mois d’août. Un pays exportateur qui devient déficitaire parce que l’énergie qu’il achète coûte plus cher que les puces qu’il vend : c’est aussi cela, la facture du choc pétrolier de 2026.
LE MÉCANISME SOUS-ESTIMÉ
L’arbitrage que fait chaque assureur-vie japonais, et que personne ne publie
Voici le calcul qui commande tout le reste, et il n’apparaît dans aucun commentaire de marché grand public. Un
investisseur institutionnel japonais, assureur-vie, fonds de pension, banque régionale, a des engagements libellés en yens. Quand il achète une obligation américaine, il doit soit accepter le risque de change, soit le couvrir. Et le coût de cette couverture n’est pas un mystère : en vertu de la parité des taux couverte, il est approximativement égal à l’écart entre les taux courts des deux devises.
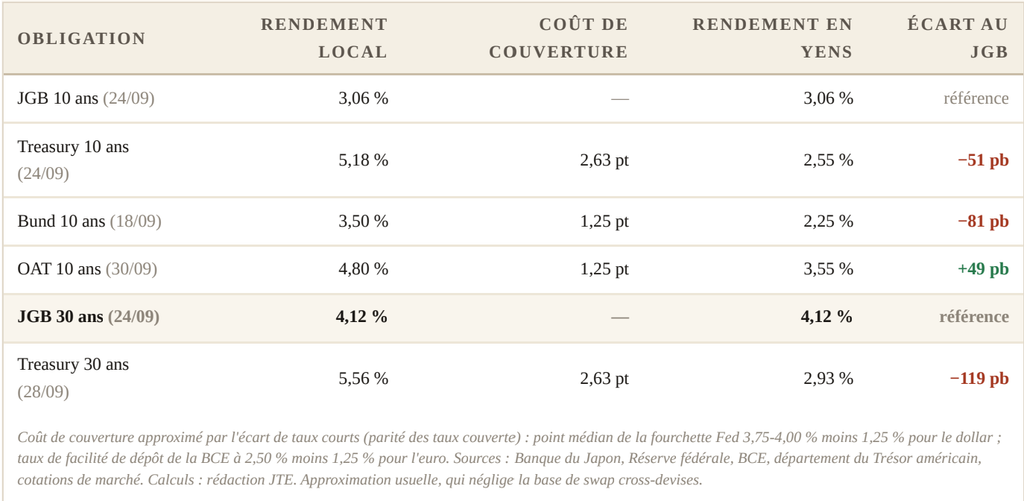
Faisons-le. Le taux directeur américain se situe dans la fourchette 3,75-4,00 % depuis le 16 septembre ; son point médian est 3,875 %. Le taux japonais est à 1,25 %. Le coût de couverture dollar contre yen ressort donc à environ 2,63 points. Or le 24 septembre, le Treasury à dix ans rendait 5,18 % dans la série du Trésor américain. Couvert, il rapporte à un Japonais 2,55 %. Le même jour, l’emprunt d’État japonais japonais à dix ans rendait 3,06 % il avait franchi les 3 % le 1er septembre, pour la première fois depuis 1996.
2,55 % contre 3,06 %. Pour la première fois depuis trente ans, l’épargnant institutionnel
japonais gagne davantage en restant chez lui qu’en achetant de la dette américaine couverte.
Sur la partie longue, l’écart est plus large encore. Le Treasury à trente ans cotait 5,56 % le 28 septembre ; couvert, 2,93 %.
Le JGB à trente ans rendait 4,12 % le 24 septembre. L’écart atteint 119 points de base en faveur de Tokyo, sans risque de change, sans coût de couverture, sur la maturité qui intéresse précisément un assureur-vie dont les engagements courent sur quarante ans.
Ce basculement n’est pas théorique, et il a déjà commencé à se voir dans les flux. Le Japon détient 1 203 milliards de dollars de titres du Trésor américain, soit environ 12,9 % des 9 350 milliards détenus par l’ensemble des non-résidents : c’est le premier créancier étranger des États-Unis. Au premier trimestre 2026, les investisseurs japonais en ont vendu 29,6 milliards de dollars, la plus forte cession trimestrielle depuis 2022. C’est 2,5 % de l’encours ; ce n’est pas un effondrement. Mais sur un marché où le prix se fait à la marge, c’est le sens du flux qui compte, pas la taille du stock.
Et il existe une preuve autrement plus éloquente que les statistiques de flux : l’aveu des autorités elles-mêmes. Les 31 juillet et 1er août 2026, après que le yen eut touché près de 164 pour un dollar qui est son plus bas depuis quarante ans , le ministère japonais des Finances et la Banque du Japon sont intervenus sur le marché des changes pour 8 450 milliards de yens, soit 52,8 milliards de dollars. Fait rarissime, le Trésor américain et la Fed de New York s’y sont joints, pour un montant estimé jusqu’à 26,3 milliards de dollars : près de 79 milliards de dollars à deux. Le secrétaire au Trésor Scott Bessent a publiquement soutenu les « mesures décisives » de Tokyo pour corriger « la sous-évaluation substantielle du yen». Selon les comptes rendus de presse, sa motivation était plus directe : empêcher le Japon de liquider ses titres américains. Le yen est remonté à 155,20, puis retombé à 159 le 10 août. Il est à 157,40 aujourd’hui.
Autrement dit : le Trésor américain a dépensé des milliards pour soutenir la monnaie de son principal créancier étranger, afin que celui-ci n’ait pas à vendre sa dette. C’est la définition d’un débiteur qui a compris avant le public de qui il dépend.
L’ANALYSE
Trente ans de prix administré, exporté au monde entier
Donnons d’abord à l’objection sa meilleure forme, car elle est sérieuse et tenue par des gens compétents. Le « grandrapatriement » japonais est annoncé depuis dix ans et ne s’est jamais produit à l’échelle promise : les institutions japonaises sont lentes, portent leurs titres jusqu’à l’échéance et ne vendent pas pour cristalliser des moins-values considérables.
Surtout, et c’est l’objection la plus forte, mais une large part de ces positions n’est pas couverte : le ratio de couverture des assureurs-vie japonais était tombé à 44,4 % en mars 2025. Or pour un détenteur non couvert, la baisse du yen rend l’obligation américaine plus attrayante, pas moins : elle gonfle la valeur en yens du coupon. Enfin, le JGB à 3 % n’est pas un refuge évident quand la dette publique brute japonaise atteint encore 204 % du produit intérieur brut selon le FMI, pour une dette nette de 134 %. Chaque point est juste. Mais le deuxième, le plus fort, se retourne. Si le ratio de couverture est tombé à 44 %, c’est précisément parce que la couverture était devenue trop chère pour être maintenue : les institutions ont choisi de porter le risque de change pour préserver le rendement. C’est exactement cette exposition non couverte qui est devenue intenable à 164 yens pour un dollar, et c’est elle qui explique qu’il ait fallu une intervention conjointe à 79 milliards de dollars au cœur de l’été. Une position que l’on ne peut défendre qu’avec le concours du Trésor du pays émetteur n’est pas une position d’investissement : c’est une exposition subie. Quant au rapatriement « jamais venu », il vient par le seul canal qui compte et non par la vente du stock, mais par la réallocation des flux nouveaux et des tombées d’échéance.
Reste la question de fond, et elle est hayékienne au sens le plus littéral. Pendant près d’une décennie, le rendement de l’emprunt d’État japonais à dix ans n’a pas été un prix : il a été une cible. Le contrôle de la courbe des taux, instauré en septembre 2016 et formellement abandonné le 19 mars 2024, plafonnait explicitement ce rendement, tout d’abord autour de zéro, puis à 0,25 %, puis à 0,50 % en décembre 2022, puis à 1,0 % en référence souple en octobre 2023. Ce n’était pas une influence indirecte par le taux directeur : c’était une annonce publique du niveau auquel la banque centrale achèterait sans limite de quantité. Pour l’obtenir, la Banque du Japon a porté son bilan jusqu’à 756 500 milliards de yens au premier
trimestre 2024, dont l’essentiel en titres d’État.
La conséquence a dépassé de très loin l’archipel. Quand le prix d’un actif est plafonné quelque part, le capital va là où il ne l’est pas. Le plafond de Tokyo n’a pas seulement comprimé les rendements japonais : il a poussé pendant dix ans l’épargne d’un pays dont les actifs extérieurs nets atteignent 561 750 milliards de yens, environ 3 530 milliards de dollars, et vers les Treasuries, les Bunds, les OAT, la dette australienne et le crédit d’entreprise du monde entier. Chaque emprunteur occidental a bénéficié d’une demande qui n’existait pas naturellement : elle existait parce qu’un épargnant japonais se voyait interdire un rendement domestique.
L’argent bon marché des années 2010 n’était pas seulement américain ou européen. Une part
venait de Tokyo, et elle ne venait pas d’un marché : elle venait d’un plafond.
Le démontage est en cours, et il est mesurable. Le bilan de la Banque du Japon est retombé à 639 600 milliards de yens au deuxième trimestre 2026, soit 15,6 % depuis le pic, au plus bas depuis le premier trimestre 2020 ; ses seules détentions de titres d’État sont à 518 300 milliards de yens, 81 % de son actif. Le rendement à dix ans, libéré, est passé de zéro à 3,06 %. C’est cela, la vraie information de septembre : non pas qu’une banque centrale a monté ses taux de 25 points de base, mais qu’un prix qui était administré depuis dix ans ne l’est plus, et que ce prix commandait une part du coût du capital sur toute la planète.
Ce qui éclaire, au passage, le débat occidental sur les taux longs. On explique l’obligation américaine à trente ans au plus haut depuis 2002 par le déficit fédéral, et l’OAT à 4,80 % par la note souveraine française. Ces explications sont partielles. Une partie de la hausse est simplement le retrait d’un acheteur qui achetait faute d’alternative, et qui vient d’en retrouver une chez lui.
LE CONTEXTE EUROPÉEN
Le Bund a déjà perdu l’arbitrage, l’OAT le gagne encore de 49 points de base
Le calcul de couverture donne, pour l’Europe, un résultat que l’on n’attendait pas dans cet ordre. Le taux de la facilité de dépôt de la BCE a été porté à 2,50 % le 10 septembre, en hausse de 25 points de base comme les deux autres taux directeurs, l’institution de Francfort projetant une inflation encore à 3,0 % en 2026 et 2,5 % en 2027. Un taux court européen à 2,50 % contre 1,25 % au Japon donne un coût de couverture euro contre yen de 1,25 point, soit moins de la moitié du coût contre dollar.
Conséquence immédiate : l’obligation européenne est bien mieux placée que l’américaine dans l’arbitrage japonais, parce que la BCE a des taux courts bas. Mais le classement interne à la zone euro surprend. Le Bund allemand à dix ans, autour de 3,50 % le 18 septembre, ne rapporte plus qu’à 2,25 % une fois couvert en yens : 81 points de base de moins que le JGB. Le souverain le mieux noté de la zone euro est désormais, pour un investisseur japonais, strictement moins rémunérateur que son propre État.
L’OAT française, elle, tient grâce à son écart de crédit. À 4,80 % ce matin, elle rapporte 3,55 % couverte en yens, soit 49 points de base de plus que le JGB. La France reste donc dans le panier japonais, mais pour une raison que l’on n’aimera pas beaucoup à Bercy : ce qui la maintient dans le portefeuille de Tokyo n’est pas sa qualité, c’est sa prime de risque. Le jour où le spread français se resserrerait de cinquante points de base, l’OAT rejoindrait le Bund du mauvais côté de l’arbitrage. Une réduction du spread coûterait un acheteur : c’est le genre de conséquence que les modèles de soutenabilité n’intègrent jamais.
À SURVEILLER
Quatre rendez-vous, et un indicateur
Aujourd’hui. Le ministère japonais des Finances publie ses données d’intervention sur les changes pour la période du 27 août au 28 septembre. Un montant non nul dirait que Tokyo est revenu sur le marché sans l’annoncer ; un montant nul dirait que la ligne de défense a été déplacée et que 157 n’inquiète plus. La ministre des Finances Satsuki Katayama a déjà déclaré qu’un « yen sous-évalué pose généralement problème », et le responsable du change Atsushi Mimura que le message de Tokyo devait être tenu pour « très clair ». Cette semaine. L’enquête Tankan et l’indice des prix à la consommation de Tokyo, qui préfigure d’un mois l’indice
national. La Banque du Japon anticipe une inflation sous-jacente « nettement au-dessus de 2 % » au second semestre de l’exercice, en partie à cause de la dépréciation du yen elle-même, le mécanisme qui transforme une faiblesse de change en obligation de resserrer.
La prochaine hausse, MUFG, dans sa note du 18 septembre, la place en janvier 2027, puis une autre en juin, pour un taux directeur à 1,75 %. Le marché, lui, a d’abord lu un rythme trimestriel. Chaque hausse de 25 points de base réduit d’autant le coût de couverture et déplace l’arbitrage un peu plus loin en faveur du marché domestique japonais.
Les données TIC américaines. Publiées avec deux mois de décalage, elles sont le seul relevé public des détentions
étrangères de dette américaine. Deux trimestres consécutifs de cessions japonaises supérieures à 30 milliards de dollars transformeraient une tendance en régime.
L’indicateur à lire en priorité est pourtant le plus simple, et il se calcule en une ligne : l’écart entre le JGB à trente ans et le Treasury à trente ans couvert en yens, aujourd’hui de 119 points de base en faveur du Japon. Tant qu’il est positif, le principal créancier étranger des États-Unis n’a aucune raison économique de revenir. Pour qu’il se referme, il faudrait que la Fed baisse ses taux courts et ce dont le marché assigne aujourd’hui 72,5 % de probabilité au sens exactement inverse. Le jour où cet écart repassera en négatif, l’argent japonais reviendra ; d’ici là, chaque Trésor occidental devra trouver son acheteur ailleurs.
SOURCES
- Banque du Japon, décision de politique monétaire du 18 septembre 2026 : taux directeur porté à 1,25 %, plus haut depuis 1995, par sept voix
contre deux. boj.or.jp - Direction générale du Trésor, Veille économique et financière Japon — Corée du Sud, 14 au 18 septembre 2026 : inflation sous-jacente +1,9 % en
août, PIB réel +1,4 % annualisé au T2, rendement du JGB à dix ans au-dessus de 3,0 % à la mi-septembre, yen autour de 157 le 18 septembre,
déficit commercial d’août de 1 106 Md¥, exportations +19,3 %, importations +28,0 %, achats nets de JGB par les non-résidents de 2 240 Md¥ sur
la semaine. tresor.economie.gouv.fr - Euronews, « Japan’s central bank raises benchmark interest rate to 1.25 % », 18 septembre 2026. euronews.com
- XTB, « Yen in a Trap: BoJ hike that weakened the currency », 18 septembre 2026 (vote 7-2, retour de l’USD/JPY au-dessus de 157, projection
d’inflation de la BoJ « nettement au-dessus de 2 % » au second semestre de l’exercice). xtb.com - Vantage Markets, revue de marché du 24 septembre 2026 : JGB dix ans 3,06 %, JGB trente ans 4,12 %. Le Treasury dix ans retenu est celui de la
série du Trésor américain (5,18 % le 24 septembre). vantagemarkets.com - Département du Trésor américain, Daily Treasury Par Yield Curve Rates, septembre 2026 (Treasury dix ans 5,18 % le 24 septembre, trente ans
5,56 % le 28 septembre). home.treasury.gov - Réserve fédérale, communiqué du FOMC du 16 septembre 2026 : fourchette cible portée à 3,75-4,00 %. federalreserve.gov
- Banque centrale européenne, décisions de politique monétaire du 10 septembre 2026 : facilité de dépôt à 2,50 %, refinancement principal à 2,65
%, prêt marginal à 2,90 %, applicables au 16 septembre ; projections d’inflation 3,0 % en 2026, 2,5 % en 2027, 2,1 % en 2028. ecb.europa.eu - « 2026 U.S.–Japan yen intervention » : intervention conjointe des 31 juillet et 1
er août 2026, 8 450 Md¥ (52,8 Md$) côté japonais, jusqu’à 26,3
Md$ côté américain, yen passé de près de 164 à 155,20 puis 159,09 le 10 août ; déclaration de Scott Bessent sur la « sous-évaluation substantielle
du yen ». en.wikipedia.org
10. FXStreet, « Japanese Yen steadies as Tokyo steps up intervention warnings », 29 septembre 2026 : USD/JPY à 157,40, déclarations de Satsuki
Katayama et d’Atsushi Mimura, publication des données d’intervention du 27 août au 28 septembre, prochaine hausse attendue en janvier 2027
selon MUFG (note du 18 septembre 2026). fxstreet.com
11. Données TIC du Trésor américain, reprises et commentées : détentions japonaises de 1 202,7 Md$ (novembre 2025), soit environ 12,9 % des 9
349,6 Md$ détenus par les non-résidents ; Royaume-Uni 879,8 Md$, Chine 683,9 Md$ ; ratio de couverture des assureurs-vie japonais à 44,4 % en
mars 2025. ticdata.treasury.gov
12. Cessions japonaises de 29,6 Md$ de titres du Trésor américain au premier trimestre 2026, plus forte cession trimestrielle depuis 2022.
cryptobriefing.com
13. Wolf Street, « QT instead of rate hikes… Bank of Japan sheds 15.6 % of its massive assets », 3 juillet 2026 : bilan de 639 600 Md¥ au T2 2026
contre un pic de 756 500 Md¥ au T1 2024, soit −15,6 %, détentions de titres d’État de 518 300 Md¥ (81 % de l’actif). wolfstreet.com
14. Ministère japonais des Finances, position extérieure nette : 561 750 Md¥ (environ 3 530 Md$), en hausse de 4,4 %, troisième rang mondial
derrière l’Allemagne (675 500 Md¥) et la Chine (636 300 Md¥). investing.com
15. Le Blog Patrimoine, « Radar du patrimoine », 30 septembre 2026 : OAT à dix ans à 4,80 %, plus haut depuis 2008. leblogpatrimoine.com
16. XTB, « Dette française : le spread OAT-Bund franchit 100 points », 18 septembre 2026 : OAT à 4,5502 %, écart au Bund de 105,36 pb, d’où un
Bund à environ 3,50 %. xtb.com