Le marché a lu la séance du 24 septembre comme une détente : le Brent est retombé de 108,23 à 104,85 dollars et le TTF navigue sous 75 euros. Deux chiffres disent autre chose. Le premier est qatari : les exportations de GNL sont tombées de 6,51 millions de tonnes par mois à 70 000 tonnes en août. Le second vient de la BCE : la facture de gros arrive désormais chez le consommateur en un à trois mois dans plus de la moitié de la zone euro.
Les chiffres clés
- 70 000 tExportations de GNL qatari en août 2026, contre 6,51 millions de tonnes par mois avant février.
- 70,1 %Taux de remplissage des stockages de l’UE au 21 septembre, contre 85,7 % de moyenne quinquennale.
- 1 à 3 moisDélai de transmission du gaz de gros à la facture dans plus de 50 % des pays de la zone euro (BCE, bulletin n° 6/2026).
- +14,3 %Inflation énergétique en zone euro en août, soit 1,29 point sur les 3,2 % d’IPCH.
- 20,09 MtImportations asiatiques de GNL en septembre, plus bas niveau depuis septembre 2018.
- 67 %Niveau projeté des stockages européens au 1er novembre : le plus bas depuis 2012 (OIES).
- +5,6 %Hausse du prix repère du gaz de la CRE au 1er septembre, pour six millions de foyers français.
- −0,5 €/MWhSpread saisonnier TTF : l’été 2026 se traite au-dessus de l’hiver 2026-2027. Stocker ne rapporte rien.
Le fait et ses chiffres
La séance du jeudi 24 septembre a offert, en quelques heures, les deux récits que le marché de l’énergie se raconte depuis sept mois. Le matin, six missiles balistiques houthis visent le port pétrolier de Yanbu et la ville de Taïf, en Arabie saoudite ; tous sont interceptés, aucune installation de raffinage n’est endommagée, et le Brent monte jusqu’à 108,23 dollars le baril. L’après-midi, la délégation iranienne présente en marge de l’Assemblée générale des Nations unies un cadre de sortie de crise : réouverture du détroit d’Ormuz sous sept jours contre la levée du blocus naval américain des ports iraniens, assortie d’un cessez-le-feu régional de soixante jours. Le Brent termine à 104,85 dollars, en recul de 3,38 dollars sur son plus haut de séance.
Le gaz européen a suivi la même pente. Le contrat TTF de premier mois avait atteint 82,52 euros le mégawattheure le 14 septembre, un plus haut de trois ans, contre une moyenne de 44,94 euros en juin. Il est retombé à 77,55 euros le 21, puis à 72,90 euros le 23 qui estson plus bas depuis le début du mois, a rebondi à 74,94 euros à la clôture du 24 et cédait encore 1,95 % vendredi matin, à 73,48 euros. Le NBP britannique évoluait à 183,00 pence par therm. Sur douze mois, le TTF reste néanmoins en hausse de 121,8 %.
La presse financière a tiré de cette séquence une conclusion raisonnable : la prime de risque géopolitique se dégonfle, les contournements logistiques fonctionnent — transferts de navire à navire au large d’Oman, réorientation de capacités de gazoduc, et l’Europe passera l’hiver. Cette lecture n’est pas fausse sur le prix. Elle est incomplète sur le mécanisme. Car ce n’est pas la résilience européenne qui remplit aujourd’hui les méthaniers à destination de Rotterdam et de Montoir : c’est l’appauvrissement de l’acheteur asiatique.
| Instrument | 14 sept. | 21 sept. | 23 sept. | 24 sept. | 25 sept. (matin) |
|---|---|---|---|---|---|
| TTF 1er mois (€/MWh) | 82,52 | 77,55 | 72,90 | 74,94 | 73,48 |
| NBP (pence/therm) | — | 192,36 | 183,00 | — | — |
| Brent (clôture, $/b) | — | 101,30 | 99,01 | 104,85 | — |
| Brent (plus haut de séance) | — | — | — | 108,23 | — |
| JKM spot ($/MBtu) | 26,00 | — | — | — | — |
| Henry Hub ($/MBtu) | 2,80 | — | — | — | — |
Sources : TradingEconomics, Tradingpedia, Investing.com, Global LNG Hub, Eastern Herald. Le JKM du 14 septembre est le plus haut en quarante-cinq mois, soit +150 % depuis février.
Le chiffre que le marché sous-estime : l’Europe est servie parce que l’Asie ne peut plus payer
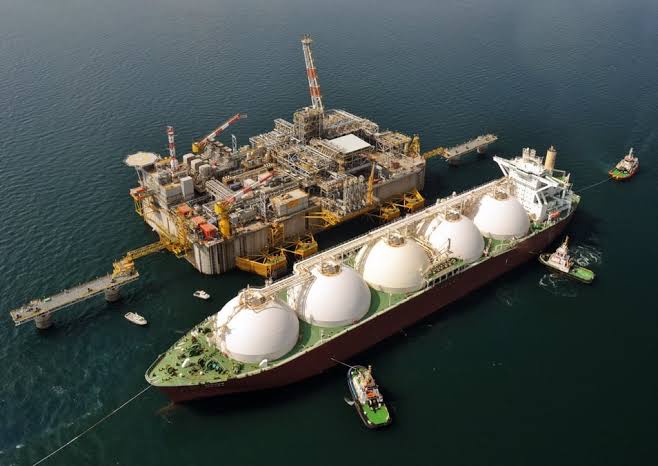
Le Qatar assurait, avant la crise d’Ormuz ouverte le 28 février, des exportations de gaz naturel liquéfié de l’ordre de 6,51 millions de tonnes par mois. En août 2026, ces exportations se sont élevées à 70 000 tonnes. Ce n’est pas une baisse, c’est une disparition : 98,9 % du flux qatari s’est évaporé. Le complexe de Ras Laffan, la plus grande installation de liquéfaction au monde, a été frappé par des missiles à la mi-mars ; QatarEnergy a déclaré la force majeure, l’a prolongée en juillet auprès de l’italien Edison, puis de nouveau fin août. Les estimations de revenus perdus atteignent une vingtaine de milliards de dollars par an, et certaines réparations sont évaluées à plusieurs années. Même dans l’hypothèse favorable d’une navigation sécurisée, le retour se ferait à environ 50 % de capacité au bout d’un mois et 80 % au bout de deux.
Le détroit d’Ormuz transportait environ 20 % du GNL mondial et un quart du commerce pétrolier maritime, soit près de 20 millions de barils par jour. Le point que la couverture quotidienne manque est celui-ci : ce trou d’offre n’a pas été comblé, il a été alloué. Et il l’a été par le prix, au détriment de l’Asie. Les importations asiatiques de GNL sont tombées à 20,09 millions de tonnes en septembre, plus bas niveau depuis septembre 2018. La Chine a réduit ses achats à 4,32 millions de tonnes, contre 5,32 un an plus tôt : au JKM spot évalué à 26 dollars le million de BTU, le prix d’importation vaut environ le double du niveau qui rend l’opération rentable pour un importateur chinois. L’Inde et le Pakistan ont procédé au même arbitrage.
Le miroir de ce retrait est européen : 7,98 millions de tonnes importées en septembre, plus haut niveau depuis mai, avec des prévisions de 10,53 millions de tonnes en octobre et 10,62 en novembre. Autrement dit, la sécurité gazière de l’Europe pour l’hiver 2026-2027 repose aujourd’hui, pour sa marge, sur la capacité d’un continent plus pauvre à renoncer à consommer. C’est le système de prix qui fonctionne et c’est précisément pourquoi il ne faut pas le confondre avec de la résilience. Une vague de froid en Asie du Nord, une reprise de la demande industrielle chinoise, ou simplement un yuan plus favorable, et la cargaison marginale repart vers l’est.
« Ce n’est pas la résilience européenne qui remplit les méthaniers vers Rotterdam, c’est le retrait de l’acheteur asiatique. Le premier est un actif ; le second est un emprunt. »
Le second chiffre : la BCE vient de raccourcir le délai de la facture
Le 24 septembre, la Banque centrale européenne a publié dans son Bulletin économique n° 6/2026 un encadré signé Friderike Kuik, Eliza Lis et Johannes Schäfer, intitulé The uneven journey of wholesale gas and electricity prices to consumer bills. Sa conclusion a été relayée en une ligne par les fils d’actualité, sans être exploitée. Elle est pourtant décisive pour la politique monétaire des six prochains mois.
Les auteurs mesurent le délai de transmission des prix de gros du gaz à l’inflation gazière à la consommation. En 2026, ce délai est de un à trois mois dans plus de la moitié des pays de la zone euro. Environ 10 % des pays se situent dans la fenêtre de quatre à six mois, un tiers entre sept et douze mois. Surtout, la catégorie la plus lente, de treize à vingt-quatre mois, ne représente plus que 5 % de la zone euro, contre environ 40 % en 2022. La cause n’est ni un accident ni une défaillance : c’est la libéralisation des marchés de détail et la généralisation des contrats à prix flexibles intervenues depuis la crise de 2022.
Délai de transmission du prix de gros du gaz à la facture du consommateur
| Fenêtre de transmission | Part de la zone euro, 2022 | Part de la zone euro, 2026 | Variation |
|---|---|---|---|
| 1 à 3 mois | minoritaire | > 50 % | ▲ |
| 4 à 6 mois | — | ≈ 10 % | = |
| 7 à 12 mois | — | ≈ 33 % | = |
| 13 à 24 mois | ≈ 40 % | ≈ 5 % | ▼ 35 pts |
Source : BCE, Bulletin économique n° 6/2026, encadré 4 (Kuik, Lis, Schäfer). Les taxes et charges représentent 31 % du prix de détail du gaz et 27 % de celui de l’électricité en moyenne 2025.
Superposons maintenant les deux séries. L’IPCH de la zone euro s’est établi à 3,2 % en août 2026, après 2,9 % en juillet et 2,0 % un an plus tôt. L’énergie y contribue pour 1,29 point sur 3,2, soit 40 % du total, avec un glissement annuel de 14,3 %. Cette contribution a été produite par les prix de gros du printemps et de l’été. Or le TTF a évolué entre 72 et 83 euros tout au long de septembre. Avec un délai de transmission médian ramené à un trimestre, ces niveaux arriveront sur les factures de décembre et janvier c’est-à-dire dans l’IPCH publié en janvier et février 2027, au moment précis où la Banque centrale européenne aurait espéré constater les effets de base favorables de son resserrement.
La BCE se réunit les 28 et 29 octobre, avec un taux de dépôt à 2,50 % depuis le 16 septembre et une hausse supplémentaire décrite par plusieurs de ses membres comme « très largement sur la table ». Elle s’apprête donc à relever son taux directeur contre une inflation dont ses propres services viennent d’établir qu’elle transite par un canal contractuel et réglementaire, mécanique, en un à trois mois. Le taux directeur n’a aucune prise sur ce canal. Il n’agit ni sur la force majeure de Ras Laffan, ni sur la file d’attente des méthaniers au large d’Oman, ni sur la formule d’indexation d’un contrat de fourniture néerlandais.
L’analyse de fond : un spread négatif n’est pas une anomalie, c’est un message
Venons-en au stockage, qui est le cœur du problème et le lieu de l’erreur de politique publique. Au 21 septembre, les stockages souterrains de l’Union européenne étaient remplis à 70,1 % selon les données GIE AGSI+, soit 11,7 points de moins qu’à la même date de 2025 (81,8 %) et 15,6 points sous la moyenne quinquennale de 85,7 %. Le niveau est inférieur au minimum des cinq dernières années. L’Oxford Institute for Energy Studies projette un remplissage d’environ 72 milliards de mètres cubes au 1er novembre, soit 67 % de la capacité : le plus bas depuis 2012. Le point de départ était déjà mauvais 29,4 milliards de mètres cubes au 1er avril, 28 % de la capacité, contre 88,4 milliards le 1er novembre précédent.
Pourquoi les opérateurs n’ont-ils pas rempli ? La réponse est dans un prix que presque personne ne cite : le spread saisonnier. L’écart entre le contrat d’hiver et le contrat d’été est la rémunération du stockage — il doit couvrir le coût d’injection, l’immobilisation du gaz et le coût de soutirage. En 2025, il valait 1,50 à 2,00 euros le mégawattheure. En 2026, il a été constamment négatif : l’été 2026 s’est traité plus de 0,50 euro au-dessus de l’hiver 2026-2027. Un opérateur qui achète en juillet pour vendre en janvier perd de l’argent avant même d’avoir payé son injection. Le marché ne s’est pas trompé et ne s’est pas endormi : il a dit, avec la précision d’un prix, que 58 millions de tonnes par an de nouvelle capacité mondiale de liquéfaction arrivent sur 2026 et que le gaz de 2027 sera plus abondant que celui de 2026.
Face à ce message, l’Union européenne n’a pas répondu par un prix, elle a répondu par un quota. Le règlement de 2022 imposait 90 % de remplissage au 1er novembre avec des paliers intermédiaires contraignants. Puis, constatant le coût de ce quota, elle l’a assoupli : le règlement amendé, publié le 10 septembre 2025 et entré en vigueur le lendemain, conserve la cible de 90 % mais autorise à l’atteindre à n’importe quel moment entre le 1er octobre et le 1er décembre, supprime les paliers intermédiaires obligatoires au niveau de l’Union et tolère des déviations cumulées de 15 à 20 %. L’Europe se retrouve ainsi sans assurance de marché le spread est négatif — et sans assurance administrée le quota est devenu indicatif.
Le meilleur argument adverse
Il faut le présenter honnêtement, car il est solide, et il est libéral. Le mandat de 2022 fut lui-même une catastrophe de prix : vingt-sept États obligés d’acheter simultanément le même gaz avant la même date ont créé, au troisième trimestre 2022, une demande inélastique qui a puissamment contribué à la flambée que le mandat prétendait prévenir. L’assouplir était donc une bonne réforme, et il serait incohérent pour un journal d’inspiration hayékienne de réclamer le retour d’une obligation quantitative. On peut ajouter que la situation est loin de 2022 : le TTF à 75 euros n’est pas le TTF à 340 euros d’août 2022 ; la France est remplie à 80,8 %, l’Italie à 85,9 % ; la moyenne européenne reste dans la bande cible de 80 à 90 % à quelques semaines près ; Morgan Stanley table sur une moyenne hivernale de 85 euros, non sur une pénurie. Enfin, la transmission rapide mise en évidence par la BCE est symétrique : si Ormuz rouvre sous sept jours et que Ras Laffan revient à 80 % de capacité en deux mois, la désinflation énergétique sera aussi rapide que l’inflation l’a été.
Ce qu’il faut y répondre
Trois choses. D’abord, la moyenne européenne masque la composition. L’Allemagne est à 57,0 % et les Pays-Bas à 56,0 % : ce sont précisément les deux marchés qui fournissent la flexibilité de pointe au nord-ouest du continent, et la capacité de soutirage d’un stockage dépend de la pression dans la cavité, donc du niveau et pas seulement du volume. Un stockage à 56 % ne délivre pas 56 % du débit d’un stockage plein.
Ensuite, sur le spread. Nous ne demandons pas le retour du quota ; nous soutenons que le spread n’est pas seulement le reflet de l’abondance future. Il est aussi tronqué par l’anticipation, parfaitement rationnelle, que les États plafonneront le prix de détail de l’hiver boucliers tarifaires, prix repère administré, mécanismes de capacité, taxation exceptionnelle des profits infra-marginaux. Un opérateur qui envisage de stocker évalue une option d’achat sur le prix d’hiver ; si le marché sait que la queue haute de la distribution sera écrêtée par l’intervention publique, cette option ne vaut rien, et l’on n’injecte pas. Le paradoxe est complet : c’est l’anticipation du contrôle des prix qui décourage la constitution du stock qui, seul, aurait empêché le pic de prix contre lequel le contrôle est censé protéger. Le problème n’est pas qu’il y ait trop de marché dans le gaz européen, mais qu’il y en ait trop peu pour que le signal saisonnier reste crédible.
Enfin, sur la symétrie. Elle est réelle, et elle est un argument contre la hausse du 29 octobre, non pour. Si un choc énergétique se transmet en un trimestre et se retourne en un trimestre, alors un resserrement décidé fin octobre, dont les effets sur l’activité se matérialisent en quatre à six trimestres, atteindra l’économie européenne au moment où l’impulsion inflationniste aura déjà disparu. C’est l’erreur de juillet 2011, faite pour les mêmes raisons et avec les mêmes chiffres. La réponse hayékienne n’est pas d’ignorer l’inflation, c’est de refuser de traiter un prix relatif comme un phénomène monétaire : un prix du gaz élevé est un message adressé aux producteurs et aux investisseurs « construisez de la liquéfaction, de la regazéification, du stockage », et le taux directeur ne peut que renchérir l’investissement qui lèverait la contrainte.
Le contexte européen
La dispersion nationale est le second angle mort. L’inflation d’août 2026 s’échelonnait de 0,3 % en Suède à 6,3 % en Roumanie, avec 4,6 % en Espagne, 3,2 % en Italie, 2,9 % en Allemagne et 2,6 % en France six points d’écart pour un seul taux directeur. L’encadré de la BCE ajoute une couche à ce problème : la vitesse de transmission dépend des mécanismes nationaux de fixation des prix de détail, si bien qu’un même choc de gros produit des trajectoires d’inflation décalées de plusieurs trimestres selon les pays. La politique monétaire unique arrive donc trop tard pour les uns et trop tôt pour les autres, à chaque cycle.
| Pays | Stockage (% de capacité) | IPCH août (% a/a) |
|---|---|---|
| Italie | 85,9 | 3,2 |
| France | 80,8 | 2,6 |
| Autriche | 67,9 | — |
| Allemagne | 57,0 | 2,9 |
| Pays-Bas | 56,0 | — |
| Union européenne | 70,1 | 3,2 |
| Moyenne quinquennale UE | 85,7 | — |
| Espagne | — | 4,6 |
Sources : GIE AGSI+ via Voltstack (21 septembre 2026) ; Eurostat, communiqué du 17 septembre 2026. L’IPCH de la zone euro ressort à 3,2 %, dont 1,29 point d’énergie (+14,3 % sur un an).
Le cas français mérite un mot. La Commission de régulation de l’énergie a relevé de 5,6 % son prix repère du gaz au 1er septembre : 0,1347 euro le kilowattheure pour un usage chauffage, contre 0,1256 euro en août, et 0,1676 euro pour un usage cuisson et eau chaude, les abonnements restant inchangés à 30,07 et 12,705 euros par mois. Six millions de foyers en contrat indexé sont concernés, pour un surcoût annuel de 82 euros à 9 000 kilowattheures de consommation et de 137 euros à 15 000. Le prix repère se cale sur les cotations de gros observées le mois précédent : c’est, en pratique, le mécanisme de transmission d’un à trois mois que décrit la BCE, inscrit dans une formule publique. Le TTF de septembre est déjà dans les barèmes d’octobre.
À cela s’ajoute une échéance réglementaire que le calendrier rend inconfortable : l’interdiction des importations de GNL russe entre en vigueur au début de 2027, celle du gaz par gazoduc à l’automne 2027. La Russie représentait encore environ 13 % des importations gazières de l’Union en 2025, pour plus de 15 milliards d’euros par an. L’Europe s’apprête donc à retirer volontairement une source d’approvisionnement au trimestre exact où son stockage sera au plus bas depuis quatorze ans et où le Qatar n’aura pas retrouvé sa capacité. On peut soutenir que le prix de l’indépendance énergétique vaut d’être payé ; on ne peut pas soutenir qu’il soit nul, ni qu’il n’ait pas été programmé pour tomber au pire moment.
Ce qu’il faut surveiller
1er octobre. L’estimation rapide d’Eurostat pour l’IPCH de septembre. Le chiffre à isoler n’est pas l’indice d’ensemble mais la composante énergie et sa contribution en points : c’est elle qui portera, ou non, la trace du TTF à 82 euros du 14 septembre. Le même jour, le projet de loi de finances 2027 est présenté en Conseil des ministres à Paris.
Sous sept jours. La proposition iranienne de réouverture d’Ormuz contre levée du blocus naval, assortie d’un cessez-le-feu de soixante jours. C’est la seule variable capable de déplacer le TTF de vingt euros dans un sens ou dans l’autre. À surveiller conjointement : le repositionnement des méthaniers de QatarEnergy au large d’Oman, indicateur avancé d’un redémarrage de Ras Laffan.
28-29 octobre. Conseil des gouverneurs de la BCE. La question n’est pas de savoir si le taux de dépôt passe à 2,75 %, mais quelle justification sera donnée : si le communiqué invoque l’inflation énergétique, il contredira l’encadré publié par les services de la Banque cinq semaines plus tôt.
1er novembre. Le point de départ officiel de l’hiver gazier. En deçà de 72 milliards de mètres cubes, l’Europe entre dans la saison de chauffe avec son plus faible coussin depuis 2012, et la formation des prix bascule vers la météo nord-européenne et nord-asiatique.
En continu. Le spread saisonnier été 2027 / hiver 2027-2028. S’il redevient franchement positif, c’est le signe que le marché anticipe une pénurie durable et recommence à rémunérer le stockage. S’il reste inversé alors que les stocks sont au plus bas depuis quatorze ans, c’est que les opérateurs continuent de penser que l’État écrêtera le pic et c’est le diagnostic le plus inquiétant des deux.
Sources
- Banque centrale européenne, « The uneven journey of wholesale gas and electricity prices to consumer bills », Bulletin économique n° 6/2026, encadré signé F. Kuik, E. Lis, J. Schäfer. ecb.europa.eu
- Eurostat, « Annual inflation up to 3.2% in the euro area », communiqué du 17 septembre 2026. ec.europa.eu
- Oxford Institute for Energy Studies, European Storage Refill in Summer 2026, juillet 2026. oxfordenergy.org
- Oxford Institute for Energy Studies, EU Gas Storage Regulation, Insight 174, novembre 2025. oxfordenergy.org
- GIE AGSI+ via Voltstack, « EU Gas Storage Tracker: Winter 2026/27 Readiness », données au 21 septembre 2026. voltstack.energy
- C. Russell, « Asia balks at soaring spot LNG prices, handing a lifeline to Europe », Baird Maritime, septembre 2026. bairdmaritime.com
- Timera Energy, « Inverted seasonal spreads complicate 2026 outlook for storage operators ». timera-energy.com
- Cyprus Shipping News / Investing.com, « European gas slides; ECB warns of quicker inflation impact », 24 septembre 2026. cyprusshippingnews.com
- Tradingpedia, « Dutch TTF Gas Steady as Easing Hormuz Risks Cap Rally », 23 septembre 2026. tradingpedia.com
- TradingEconomics, cotation EU Natural Gas (TTF), relevé du 25 septembre 2026. tradingeconomics.com
- Eastern Herald, « Brent Hits $108 on Houthi Strike, Falls as Iran Floats Hormuz Deal at UN », 24 septembre 2026. easternherald.com
- OilPrice.com, « Qatar Races to Restore LNG Exports Despite Ras Laffan Setback ». oilprice.com
- Conseil de l’Union européenne, « Russian gas imports: Council gives final green light to a stepwise ban », 26 janvier 2026. consilium.europa.eu
- Commission de régulation de l’énergie, prix repère de vente de gaz, barème du 1er septembre 2026 (relevé via Hellowatt). hellowatt.fr
- IndexBox, « European Gas Prices Top EUR80/MWh in Autumn 2026 as Storage Falls Below Seasonal Average ». indexbox.io
- Center on Global Energy Policy, Columbia SIPA, « European Gas Storage: The World’s Winter Buffer Is Dwindling ». energypolicy.columbia.edu
- Global LNG Hub, « Natural gas prices weekly update – JKM, TTF and Henry Hub », 14 septembre 2026. globallnghub.com